Банкротство лудомана
Игровая зависимость нередко приводит человека к тяжёлой финансовой ситуации. Сначала ставка кажется способом вернуть проигранное. Затем для новой игры используются кредитные карты, микрозаймы и деньги, занятые у знакомых. Человек уже не играет ради удовольствия — он пытается отыграться и закрыть предыдущие долги.
Внутренний диалог зависимого обычно выглядит примерно так:
«Мне нужна всего одна удачная ставка. Я верну проигранное, закрою микрозаймы и больше никогда не буду играть. Если остановлюсь сейчас, то окончательно потеряю деньги».
Но ставка проигрывает, проценты продолжают начисляться, а кредиторы требуют платежей. Возникают страх, стыд и желание скрыть проблему от семьи. Человек оформляет очередной заём, чтобы погасить предыдущий, и долговая нагрузка становится неконтролируемой.
Можно ли после этого признать себя банкротом и списать кредиты? Да, банкротство игромана возможно. Однако использование заёмных денег для ставок создаёт дополнительные судебные риски. Суд будет оценивать не сам факт игровой зависимости, а поведение должника при получении кредитов и во время процедуры банкротства.
Списывают ли долги, если деньги проиграны в казино или букмекерской конторе
Закон не устанавливает отдельного запрета на списание долгов граждан, страдающих игровой зависимостью. Кредиты, кредитные карты и микрозаймы не становятся несписываемыми только потому, что деньги были потрачены на ставки.
При этом необходимо различать два судебных решения:
- признание гражданина банкротом и введение процедуры;
- освобождение гражданина от обязательств после её завершения.
Даже если человека признали банкротом, суд в исключительных случаях может не освободить его от долгов. Основания для этого предусмотрены статьёй 213.28 Федерального закона № 127-ФЗ «О несостоятельности (банкротстве)».
Основной вопрос заключается в добросовестности должника. Суд выясняет, действительно ли человек оказался в состоянии неплатёжеспособности либо заранее создавал задолженность, не собираясь возвращать деньги.
Что будет проверять суд
В делах о банкротстве после ставок обычно анализируются следующие обстоятельства:
- доход должника на момент оформления каждого кредита;
- размер ежемесячных платежей и общая долговая нагрузка;
- количество займов, полученных за короткий период;
- достоверность сведений о доходах, работе и других обязательствах;
- направление движения кредитных денег;
- наличие платежей после получения кредитов;
- попытки урегулировать задолженность;
- сокрытие имущества или его переоформление на родственников;
- сотрудничество с финансовым управляющим;
- прекращение игры и меры, принятые для преодоления зависимости.
Сам по себе неразумный расход денег ещё не всегда означает мошенничество или злоупотребление правом. Человек может принимать ошибочные финансовые решения, быть зависимым и переоценивать свои возможности.
Но если должник за несколько дней оформил десятки займов, сообщил банкам недостоверные сведения и сразу перевёл все деньги на игровые счета, вероятность отказа в списании долгов значительно возрастает.
История нашего клиента
В Центр Банкротства обратился клиент, которого в статье назовём Александром. На протяжении трёх лет он регулярно делал ставки на спортивные события. После первых крупных проигрышей Марат начал использовать кредитные карты, а затем обратился в микрофинансовые организации.
Ему казалось, что ещё один выигрыш позволит вернуть потерянное:
«Я понимал, что денег нет, но остановиться не мог. Утром обещал себе больше не играть, а вечером снова искал, где занять. Я боялся звонков коллекторов, боялся рассказать семье и всё время надеялся отыграться».
В результате у Александра накопилось более 36 кредитов и микрозаймов на сумму свыше 800 тысяч рублей. Дохода не хватало даже на минимальные платежи, а новые займы использовались для погашения предыдущих обязательств и продолжения игры.
Перед обращением в суд необходимо было оценить главный риск: не посчитает ли суд, что Александр сознательно сформировал заведомо неисполнимую задолженность.
Как мы готовили позицию должника
Скрывать ставки от суда и финансового управляющего было нельзя. Банковские выписки позволяют восстановить движение денег, включая переводы букмекерам и пополнение игровых счетов. Попытка утаить такие операции могла причинить делу больший вред, чем открытое объяснение причин возникновения долгов.
Мы составили хронологию финансового поведения должника:
- Установили даты оформления всех кредитов и микрозаймов.
- Сопоставили размер обязательств с его доходом в соответствующий период.
- Проанализировали внесённые платежи.
- Отделили рефинансирование старых долгов от расходов на игру.
- Подготовили объяснения причин, по которым Саша продолжал занимать деньги.
- Проверили сделки с имуществом и переводы родственникам.
- Собрали документы, подтверждающие фактическое финансовое положение клиента.
Особое значение имело то, что Саша не скрывал имущество, предоставил финансовому управляющему необходимые сведения и ранее пытался обслуживать кредиты. Из документов следовало, что долговая нагрузка увеличивалась постепенно, а не была одномоментно создана перед обращением за банкротством.
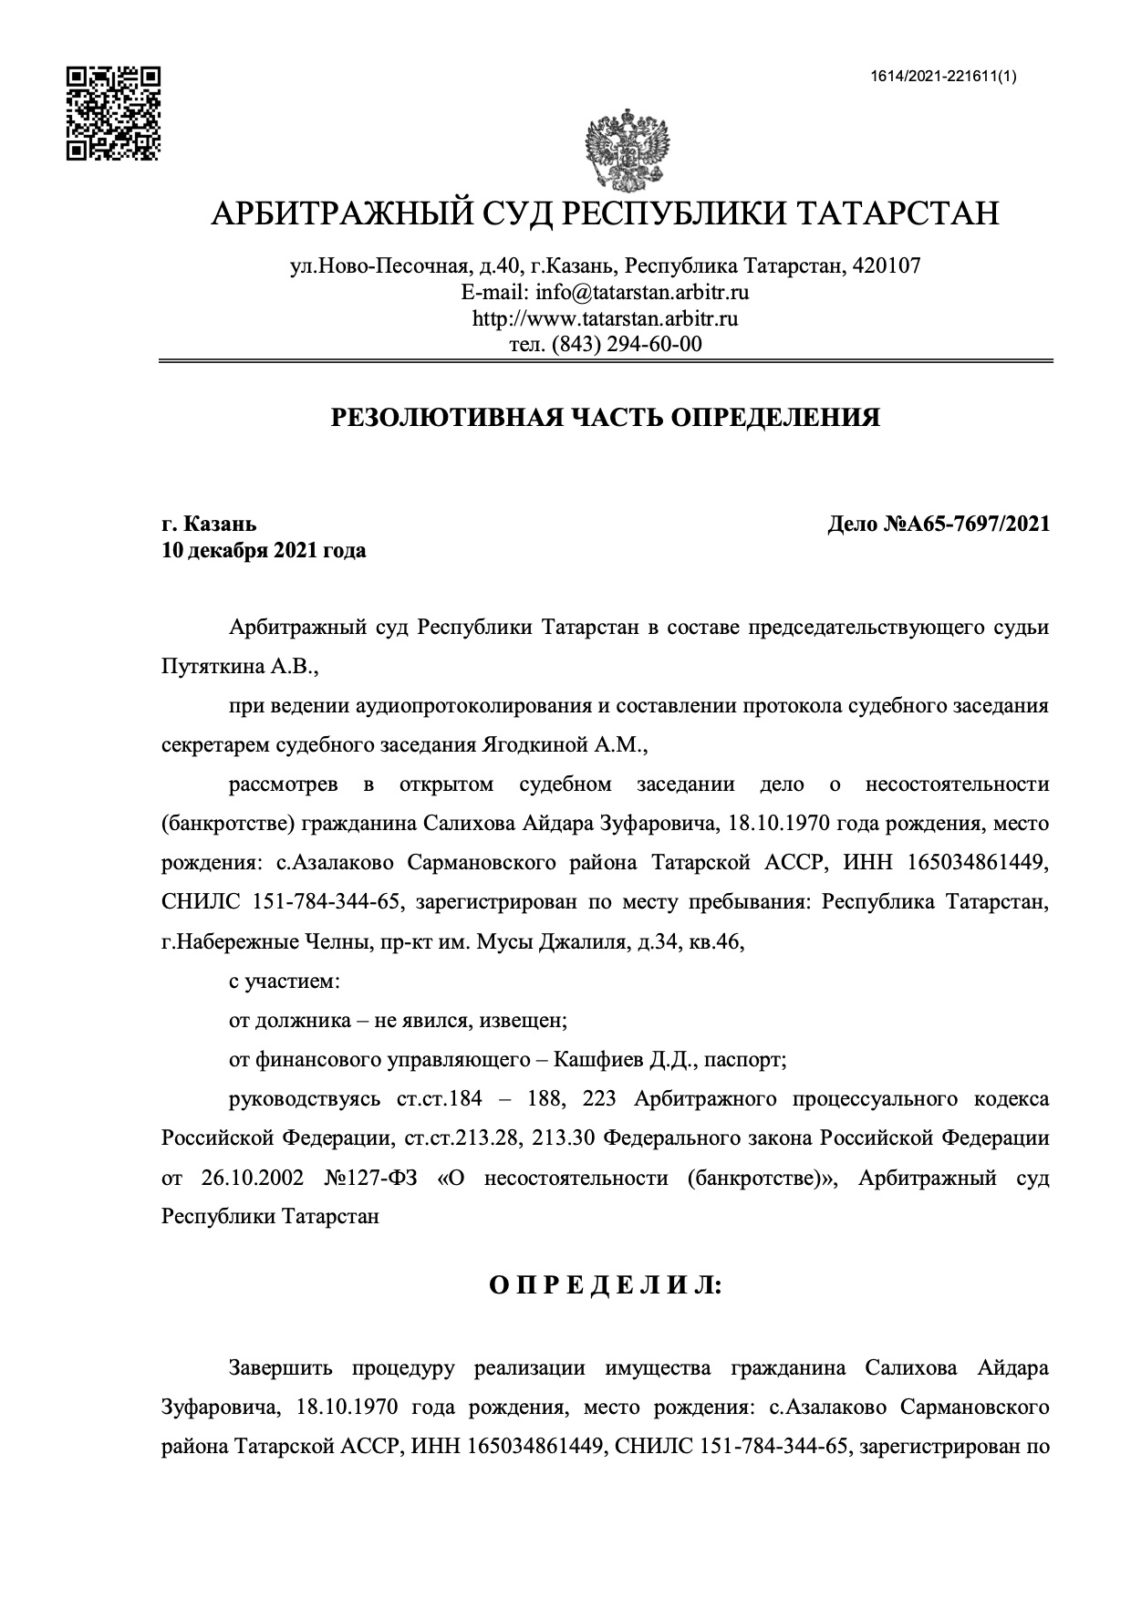
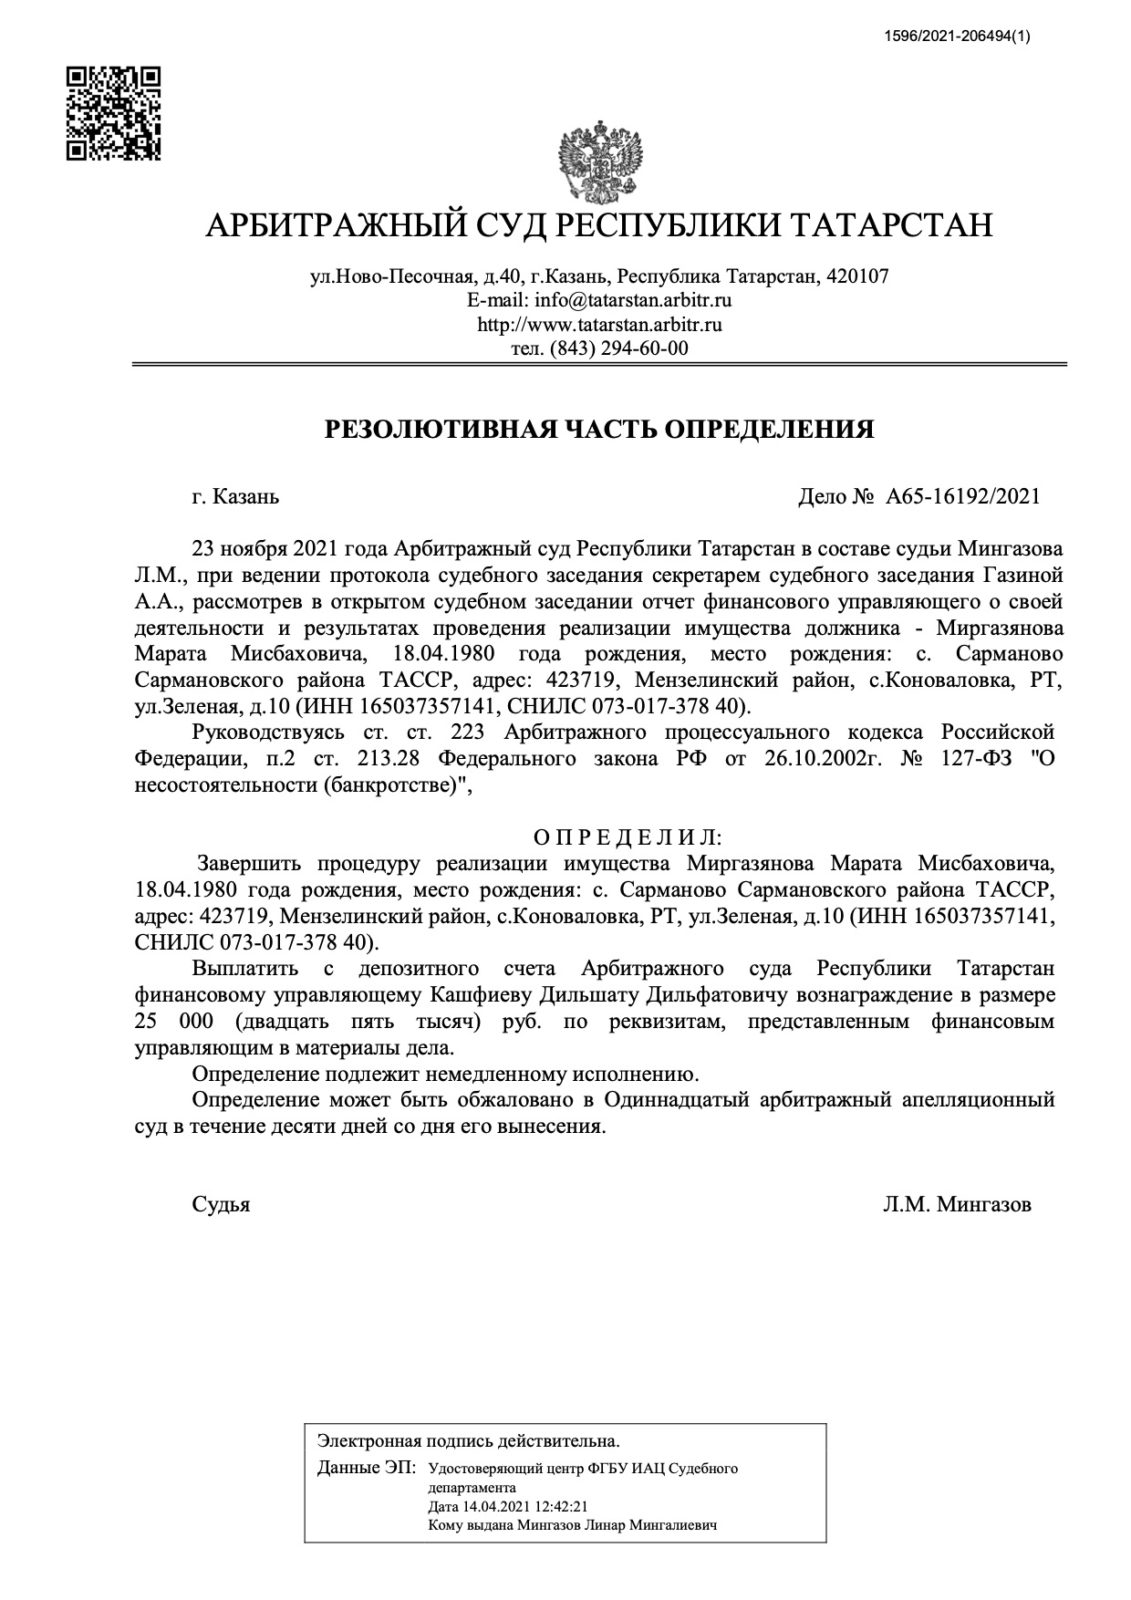
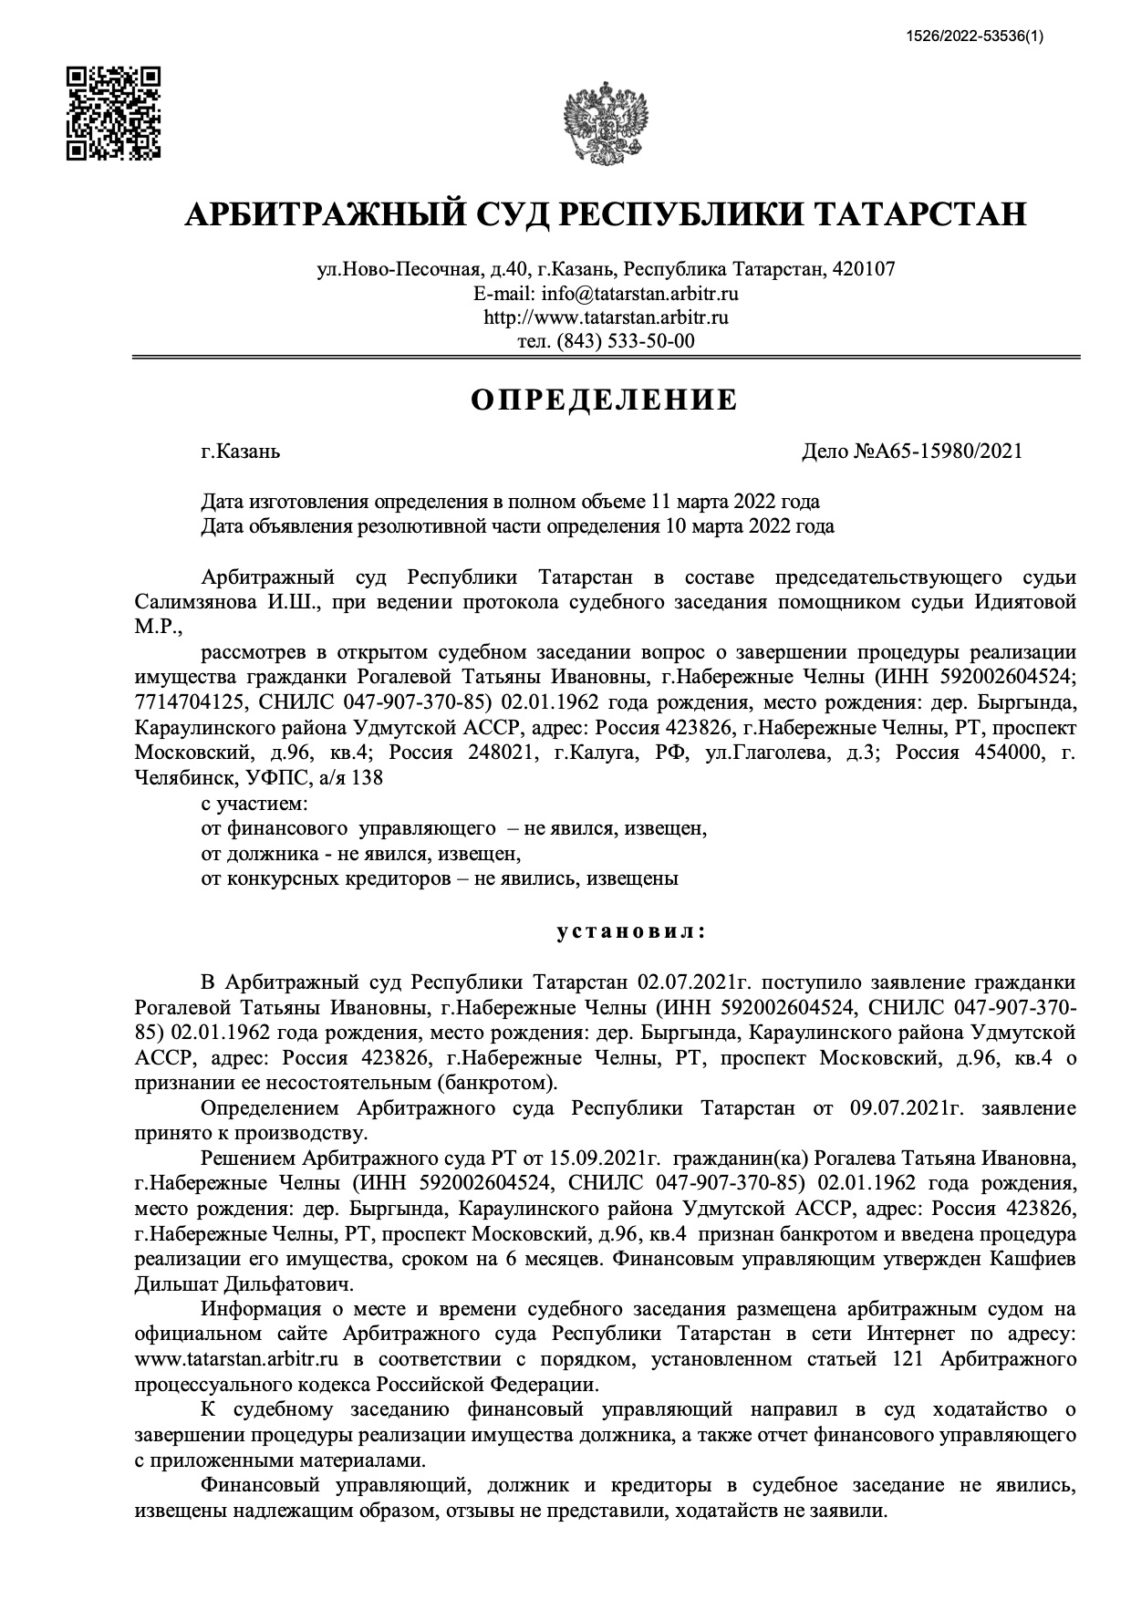
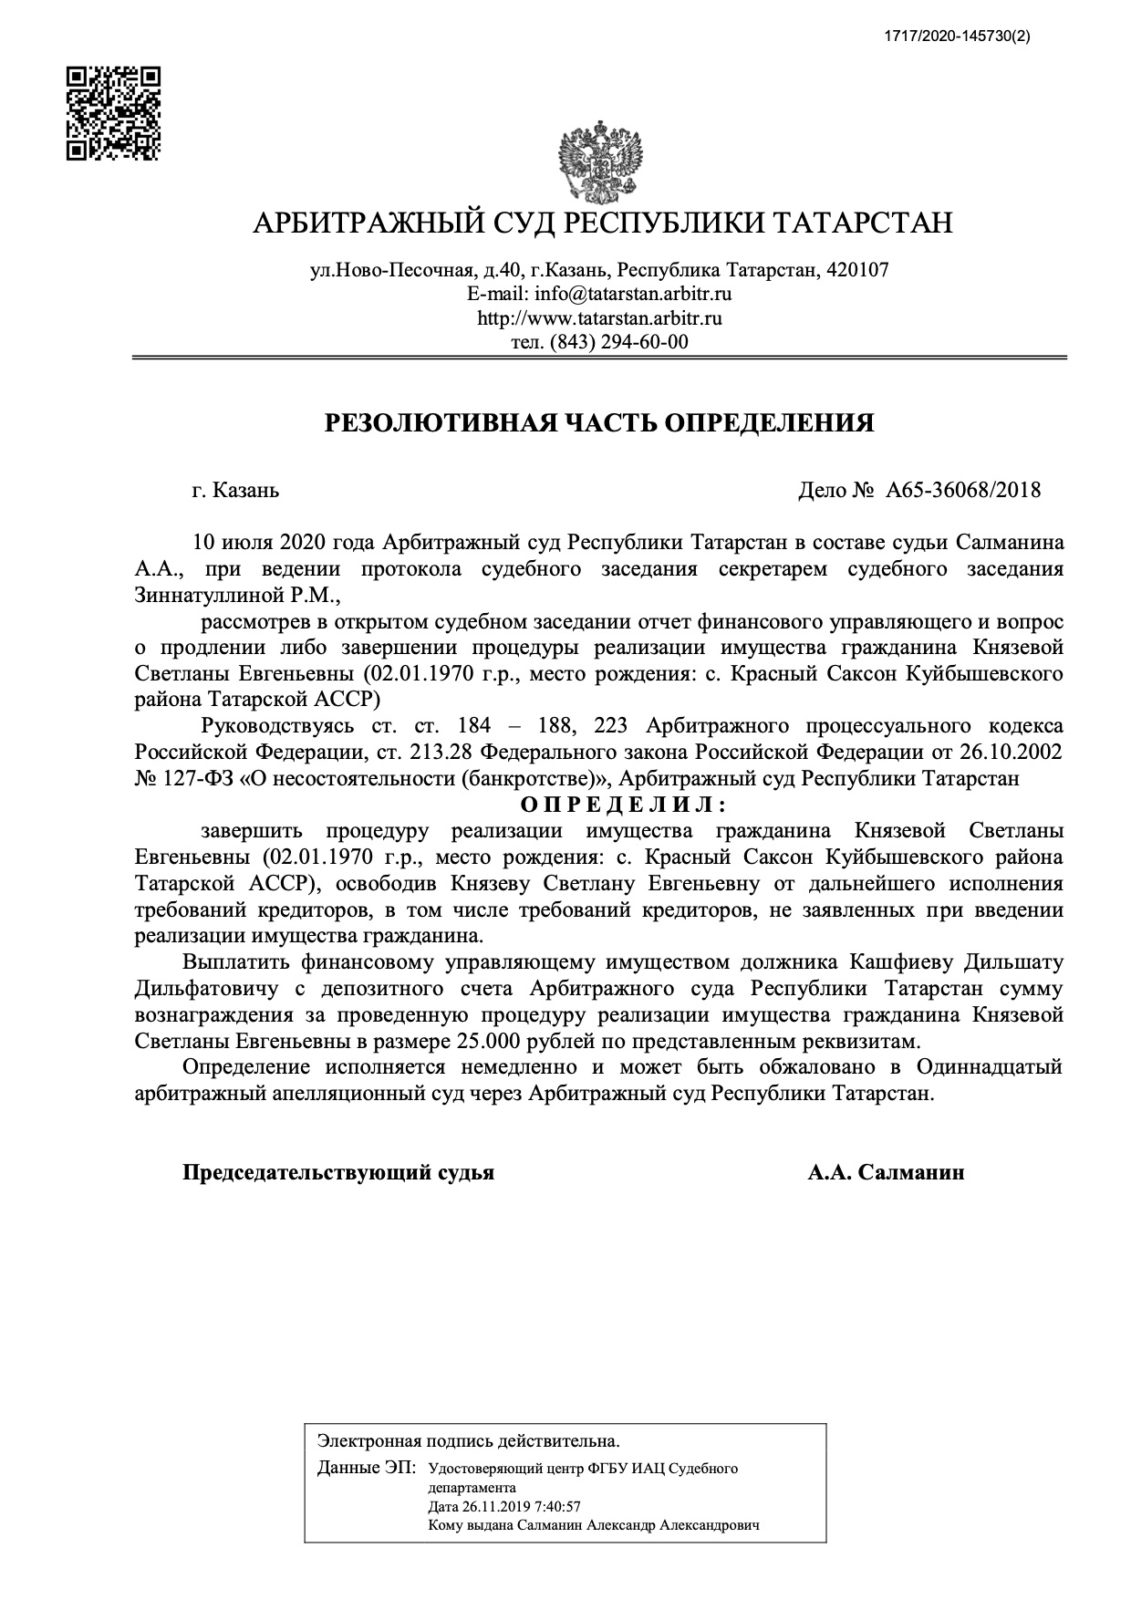
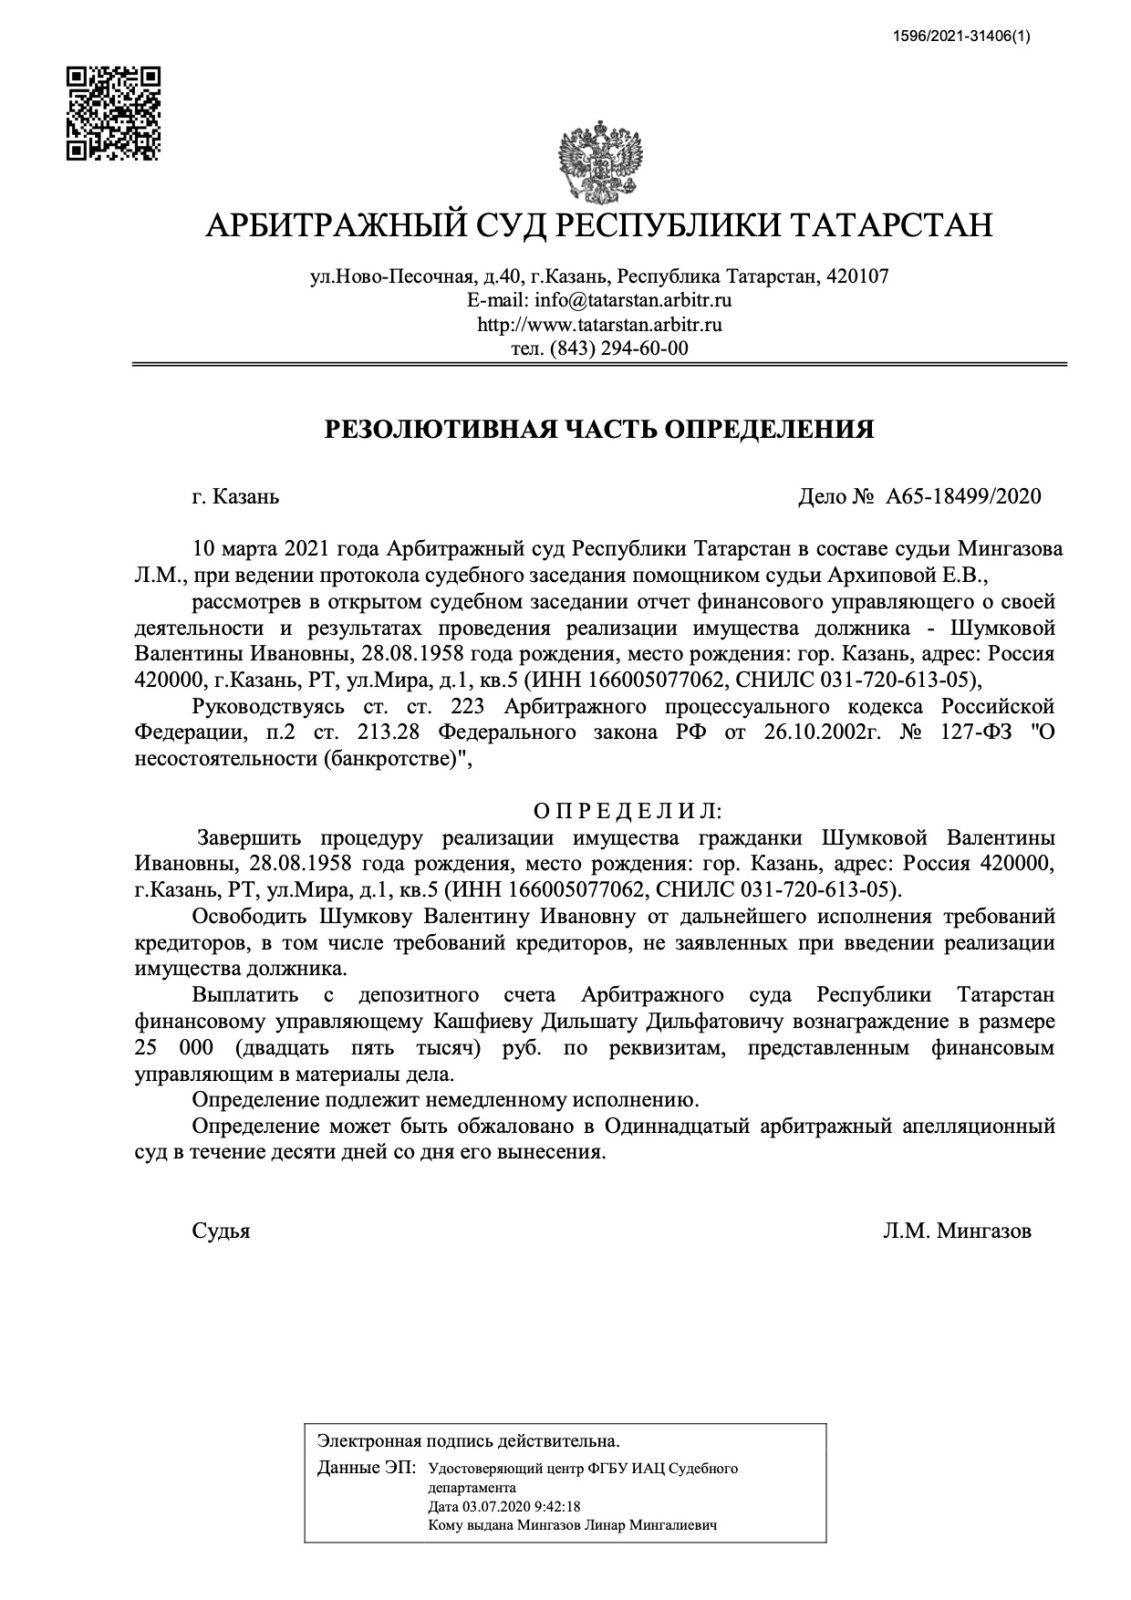
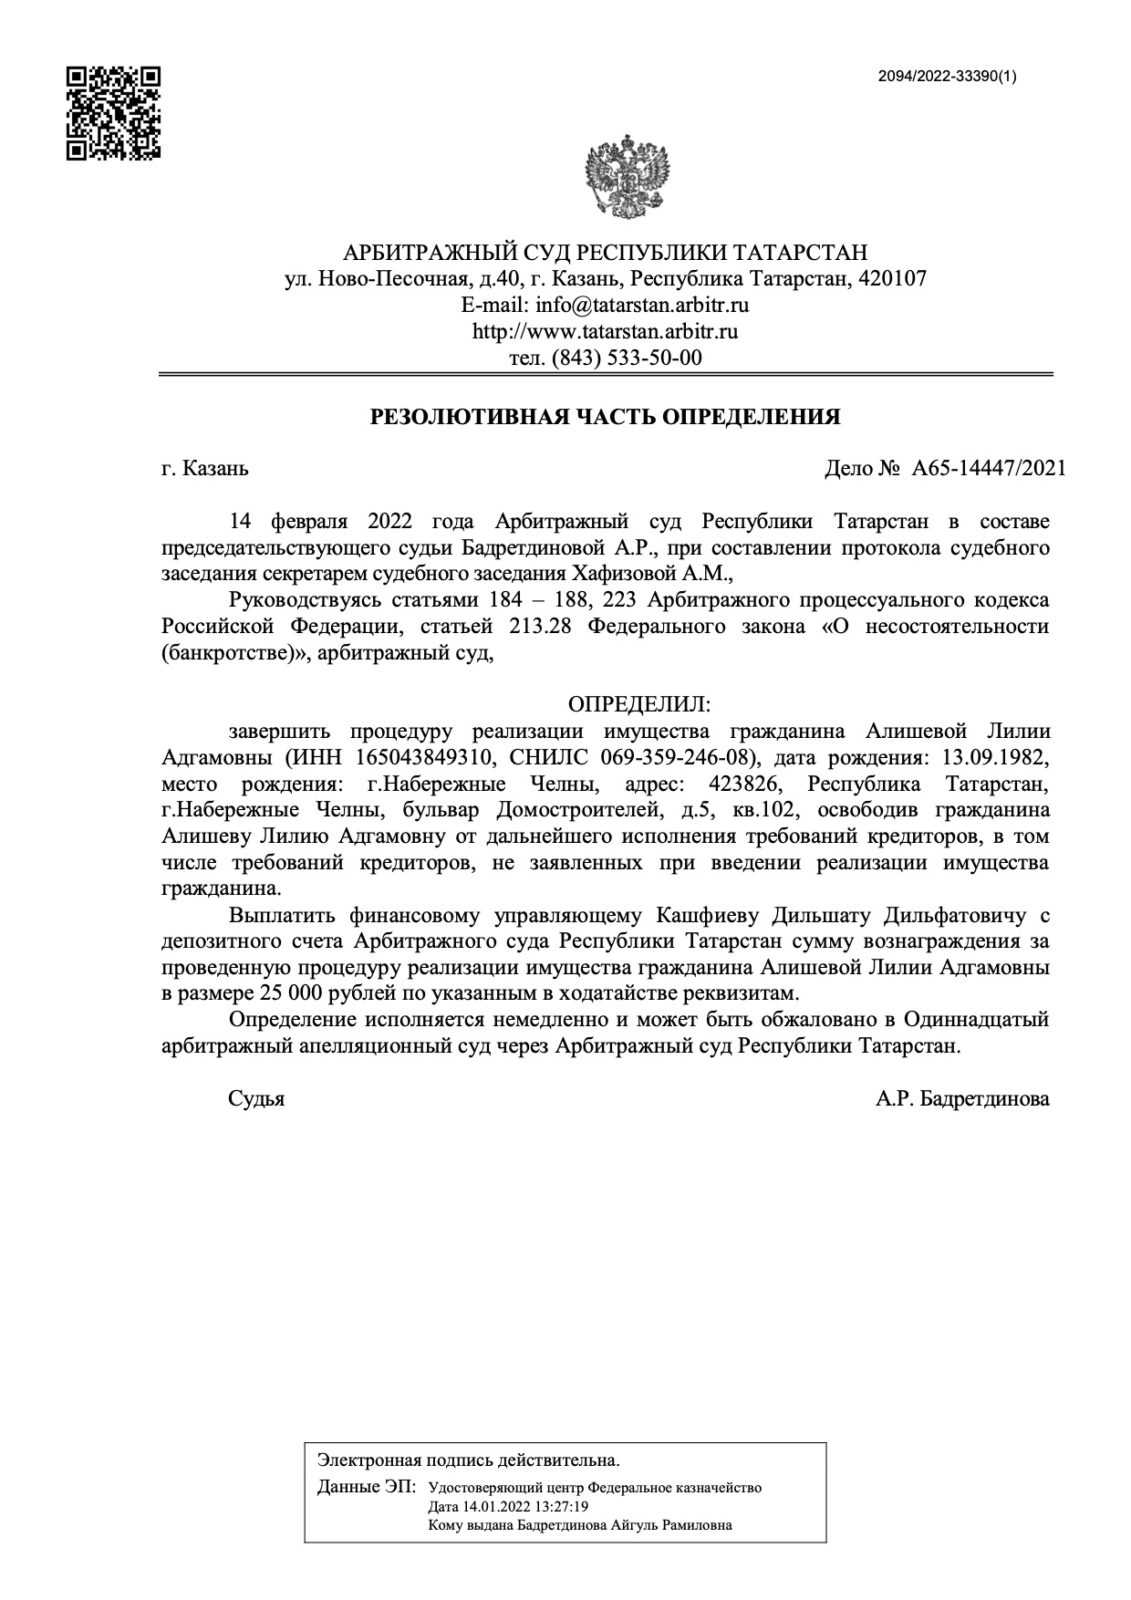
По результатам рассмотрения дела суд признал Александра банкротом и ввёл процедуру реализации имущества. После её завершения клиент был освобождён от подлежащих списанию обязательств, включая задолженность по кредитам и микрозаймам, проценты и неустойки.
Этот результат нельзя автоматически переносить на другое дело: каждую ситуацию суд оценивает индивидуально.
Когда долги игромана могут не списать
Риск отказа особенно высок, если установлено, что должник:
- получил много кредитов за несколько дней, пока сведения не появились в кредитной истории;
- при оформлении займов существенно завысил доход;
- скрыл действующие кредиты или сообщил ложные сведения;
- изначально не имел дохода для внесения даже первых платежей;
- сразу перечислил все деньги букмекеру или онлайн-казино;
- прекратил платить сразу после получения кредитов;
- незадолго до банкротства подарил или продал имущество родственникам;
- скрывал банковские счета, электронные кошельки или игровые операции;
- не передавал документы финансовому управляющему;
- продолжал занимать и играть уже после обращения за юридической помощью.
Наиболее опасной является не игровая зависимость как таковая, а сочетание сразу нескольких признаков недобросовестности.
Какие обстоятельства помогают списать долги
В пользу должника могут свидетельствовать:
- наличие официального дохода при оформлении кредитов;
- внесение платежей в течение продолжительного времени;
- постепенное, а не одномоментное увеличение задолженности;
- ухудшение материального положения после получения кредитов;
- попытки договориться с банками и МФО;
- продажа имущества для частичного погашения долгов;
- полное раскрытие финансовой информации;
- отсутствие фиктивных сделок и сокрытого имущества;
- обращение за помощью в связи с игровой зависимостью;
- добровольное ограничение доступа к кредитам и азартным играм.
Медицинские документы о зависимости могут дополнять позицию, но сами по себе не гарантируют списание. Суд оценивает всю совокупность обстоятельств.
Что показывает судебная практика
Судебная практика по банкротству игроманов не является полностью единообразной. Однако можно выделить устойчивый подход: освобождение от долгов не должно использоваться как наказание за любую финансовую ошибку, но банкротство также не защищает человека, который сознательно вводил кредиторов в заблуждение.
Пример отказа в списании долгов
В деле № А54-563/2023 суд принял во внимание, что должник за короткий период получил несколько крупных кредитов. Сведения о новых обязательствах ещё не успели полностью отразиться в бюро кредитных историй, поэтому очередные банки не видели реальную долговую нагрузку.
Должник не подтвердил наличие дохода или имущества, за счёт которых собирался исполнять обязательства. Значительная часть денег была потрачена на азартные игры. Совокупность обстоятельств позволила суду сделать вывод о сознательном принятии заведомо неисполнимых обязательств.
Пример освобождения от долгов
В деле № А19-15067/2019 суд округа поддержал освобождение должника от обязательств. Было учтено, что игровая зависимость сопровождалась нарушением способности контролировать своё поведение.
При этом одного диагноза для положительного решения было недостаточно. Значение имели и другие обстоятельства: должник частично погашал задолженность, продал автомобиль для расчётов с кредитором, раскрыл необходимые сведения и не скрывал имущество.
Признаков преднамеренного или фиктивного банкротства обнаружено не было. Суд также не установил, что должник обманывал кредиторов при получении денег.
Перед публикацией реквизиты судебных актов и текущее состояние дел желательно дополнительно проверить по официальной картотеке арбитражных дел.
Нужно ли рассказывать суду о ставках
Нет,не всегда,лучше занять юридически обоснованную позицию. Всю информацию перед началом процедуры, необходимо рассказать нашему юристу, для занятия правильной и юридически верной правовой позиции.
Честность перед судом не означает, что достаточно сказать: «Я всё проиграл, поэтому прошу списать долги».
Суду нужно представить последовательное объяснение:
- когда началась зависимость;
- каким был доход;
- почему оформлялись новые займы;
- какие платежи вносились;
- когда должник окончательно потерял возможность рассчитываться;
- какие действия он предпринял для прекращения игры;
- почему ситуация не является заранее спланированным банкротством.
Объяснения должны соответствовать банковским выпискам, кредитным договорам и другим документам.
Что делать, если проиграл кредитные деньги
Первое и самое важное — перестать пытаться отыграться. Новый кредит не возвращает потерянное, а увеличивает сумму задолженности.
После прекращения игры желательно:
- Закрыть игровые аккаунты и направить операторам заявления об ограничении доступа.
- Удалить приложения букмекеров и установить блокировку игровых сайтов.
- Оформить самозапрет на выдачу потребительских кредитов и займов через предусмотренный государством сервис.
- Отключить возможность быстрых переводов и установить банковские лимиты.
- Не переоформлять имущество на родственников.
- Не брать деньги у сомнительных кредиторов для погашения МФО.
- Скачать банковские выписки и составить полный список задолженностей.
- Обратиться к специалисту по игровой зависимости.
- Получить юридическую оценку перспектив банкротства.
Помощь психолога или врача нужна не только для суда. Если не работать с причиной зависимости, человек может снова начать занимать деньги после завершения банкротства.
Какое банкротство подходит игроману
В России существуют судебное и внесудебное банкротство.
Судебное банкротство
Обратиться в арбитражный суд можно при наличии признаков неплатёжеспособности: человек прекратил исполнять обязательства, имеет просрочки и объективно не способен рассчитаться с кредиторами.
Ждать, пока долг достигнет строго определённой суммы, требуется не во всех ситуациях. Право на обращение может возникнуть и при задолженности менее 500 тысяч рублей, если уже очевидно, что обязательства не будут исполнены в установленный срок.
Внесудебное банкротство через МФЦ
Такая процедура проводится бесплатно, но подходит только гражданам, соответствующим установленным законом условиям. Учитываются размер долга, результаты исполнительного производства, источник дохода и другие обстоятельства.
При большом количестве займов и споре о добросовестности внесудебный вариант доступен не всегда. Перед подачей заявления необходимо проверить все исполнительные производства и полный состав кредиторов.
Какие долги не списываются
Даже успешное банкротство не освобождает гражданина от некоторых обязательств. Как правило, сохраняются:
- алименты;
- требования о возмещении вреда жизни и здоровью;
- отдельные требования о возмещении причинённых убытков;
- текущие платежи;
- обязательства, прямо отнесённые законом к несписываемым;
- долги, по которым суд применил последствия недобросовестного поведения.
Поэтому до начала процедуры необходимо определить не только общую сумму задолженности, но и правовую природу каждого обязательства.
Можно ли списать 20, 30 или 40 микрозаймов
Количество займов само по себе не запрещает банкротство. Можно списать и несколько десятков микрозаймов, если должник отвечает требованиям закона и действует добросовестно.
Но большое количество договоров, оформленных за короткое время, требует особенно тщательной подготовки. Суд может спросить:
- зачем понадобилось столько займов;
- на какие цели направлялись деньги;
- почему должник рассчитывал вернуть их;
- какие сведения он сообщал МФО;
- когда понял, что больше не может платить.
Ответы должны подтверждаться документами, а не только словами должника.
Реально ли обанкротиться после проигрыша на ставках
Да, проигрыш кредитных денег в букмекерской конторе или казино не лишает человека права на банкротство. Игровая зависимость также не является автоматическим основанием для отказа в списании задолженности.
Результат зависит от того, как возникали долги, что должник сообщал кредиторам, пытался ли платить, скрывал ли имущество и насколько открыто сотрудничал с финансовым управляющим.
Главная ошибка — продолжать играть, оформлять новые займы и ждать, пока проблема решится сама. Чем раньше человек остановится, зафиксирует реальное финансовое положение и обратится за профессиональной помощью, тем больше возможностей сохранить имущество в допустимых законом пределах и добиться освобождения от долгов.
Центр Банкротства «Правовой Альянс» проводит предварительный анализ ситуации, оценивает риск не списания обязательств и разрабатывает правовую позицию с учётом кредитной истории, банковских операций и судебной практики. Работа возможна дистанционно в регионах России.
Важно: ни одна юридическая компания не может законно гарантировать решение суда лудоманам. Добросовестный специалист должен заранее сообщить клиенту не только о перспективах, но и обо всех существенных рисках процедуры.
Автор: Кузьмин Иван Сергеевич — арбитражный управляющий, член «Ассоциации юристов России», член Комитета по работе с государственными органами и защите прав предпринимателей Общероссийского общественного движения предпринимателей
Рассчитайте стоимость банкротства лудомана под ключ